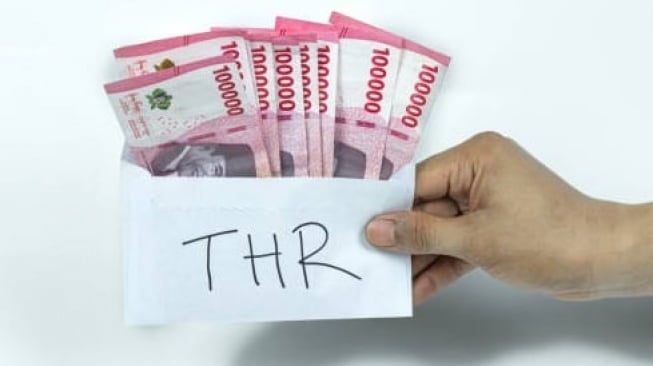
Jakarta, ERANASIONAL.COM – Perbincangan mengenai pengenaan pajak terhadap tunjangan hari raya (THR) kembali menjadi sorotan publik menjelang perayaan hari besar keagamaan pada 2026. Isu ini ramai diperbincangkan terutama setelah muncul perbandingan antara perlakuan pajak THR bagi aparatur negara dan pekerja sektor swasta.
Di satu sisi, pemerintah memutuskan untuk menanggung Pajak Penghasilan (PPh) atas THR yang diberikan kepada Aparatur Sipil Negara, anggota TNI, dan Polri. Kebijakan tersebut membuat penerima THR dari kalangan aparatur negara mendapatkan tunjangan secara utuh tanpa potongan pajak.
Sementara itu, bagi pekerja swasta, pemotongan Pajak Penghasilan atas THR umumnya tetap diberlakukan sesuai dengan ketentuan perpajakan yang berlaku. Kondisi inilah yang kemudian memunculkan diskusi di masyarakat, bahkan memicu perdebatan di media sosial mengenai keadilan kebijakan tersebut.
Guru Besar Ilmu Perpajakan dari Fakultas Ilmu Administrasi Universitas Indonesia, Haula Rosdiana, menjelaskan bahwa pemotongan pajak terhadap THR sebenarnya bukanlah kebijakan baru yang muncul belakangan ini. Menurutnya, aturan tersebut telah lama menjadi bagian dari sistem perpajakan di Indonesia.
Ia menjelaskan bahwa berdasarkan ketentuan dalam Undang-Undang Pajak Penghasilan Nomor 7 Tahun 1983, setiap tambahan penghasilan yang meningkatkan kemampuan ekonomi seseorang pada dasarnya dapat dikenai pajak.
Dalam kerangka hukum tersebut, THR dikategorikan sebagai penghasilan karena memberikan tambahan kemampuan finansial bagi penerimanya.
“Aturan mengenai pemotongan PPh Pasal 21 atas THR sebenarnya sudah berlaku sejak lama, bahkan sejak Undang-Undang Pajak Penghasilan diberlakukan pada tahun 1983,” kata Haula dalam keterangannya kepada media.
Ia menambahkan bahwa dalam teori perpajakan modern terdapat konsep yang dikenal sebagai employment income atau penghasilan dari hubungan kerja. Dalam konsep ini, semua bentuk kompensasi yang diterima karyawan dari pemberi kerja dapat dikategorikan sebagai penghasilan.
Namun demikian, dalam praktik perpajakan terdapat pembedaan antara penghasilan yang bersifat teratur dan tidak teratur. Gaji bulanan termasuk dalam kategori penghasilan teratur karena dibayarkan secara rutin setiap bulan.



Tinggalkan Balasan