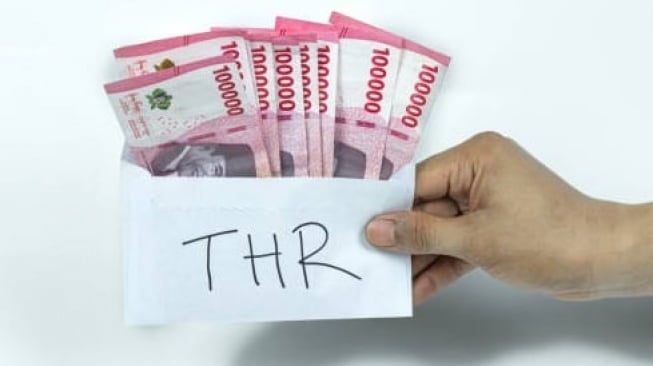
Sementara itu, THR digolongkan sebagai penghasilan tidak teratur karena diberikan hanya pada waktu tertentu, biasanya menjelang hari raya keagamaan. Meski demikian, sifatnya yang tidak rutin tidak menghilangkan statusnya sebagai penghasilan dalam sistem perpajakan.
Menurut Haula, mekanisme pemotongan pajak terhadap THR juga mengikuti prinsip efisiensi dalam administrasi perpajakan. Pajak biasanya dipungut langsung oleh pemberi kerja melalui mekanisme pemotongan di sumber atau withholding tax.
Sistem ini dinilai memudahkan wajib pajak sekaligus meningkatkan efektivitas pemungutan pajak oleh negara. Dengan mekanisme tersebut, karyawan tidak perlu lagi menghitung sendiri kewajiban pajak atas penghasilan yang mereka terima.
“Pajak dipotong langsung oleh pemberi kerja sehingga administrasinya lebih sederhana dan efisien,” jelasnya.
Ia juga menambahkan bahwa praktik pembedaan antara penghasilan teratur dan tidak teratur bukan hanya berlaku di Indonesia. Banyak negara di dunia menerapkan pendekatan yang sama dalam sistem perpajakan mereka.
Dengan demikian, pemotongan pajak atas THR sebenarnya merupakan praktik yang lazim dalam sistem perpajakan modern.
Di sisi lain, Haula menjelaskan bahwa kebijakan pemerintah yang menanggung pajak THR bagi aparatur negara memiliki tujuan tersendiri. Menurutnya, langkah tersebut lebih bersifat kebijakan fiskal untuk menjaga daya beli masyarakat.
Ketika pajak THR ASN ditanggung pemerintah, maka jumlah tunjangan yang diterima oleh aparatur negara tidak berkurang. Hal ini diharapkan dapat mendorong konsumsi masyarakat, terutama menjelang hari raya ketika aktivitas ekonomi biasanya meningkat.
Konsumsi masyarakat yang meningkat pada periode tersebut juga berpotensi memberikan dampak positif bagi sektor perdagangan, jasa, serta pelaku usaha kecil dan menengah.
Sementara itu, bagi pekerja swasta, kewajiban pajak atas THR pada dasarnya tetap mengikuti aturan perpajakan yang berlaku. Namun Haula menjelaskan bahwa perusahaan swasta sebenarnya memiliki opsi untuk menanggung pajak tersebut melalui mekanisme yang dikenal sebagai sistem gross-up.
Dalam sistem ini, perusahaan memberikan tunjangan tambahan kepada karyawan untuk menutup kewajiban pajak mereka. Dengan cara tersebut, karyawan tetap dapat menerima THR secara penuh tanpa potongan pajak.
Namun penerapan sistem gross-up sangat bergantung pada kondisi finansial masing-masing perusahaan. Tidak semua perusahaan memiliki kemampuan untuk menanggung pajak tambahan bagi seluruh karyawannya.
Perusahaan besar dengan kondisi keuangan yang kuat biasanya lebih mampu menerapkan skema tersebut. Sementara perusahaan kecil dan menengah sering kali harus mempertimbangkan kemampuan keuangan mereka sebelum memberikan fasilitas tambahan tersebut.



Tinggalkan Balasan